Chính sách bán hàng Hoàng Huy Commerce chỉ có ý nghĩa khi đi cùng đúng mã căn và đúng thời điểm. Nếu anh/chị đang mua Rose Residence/H2, đừng chọn căn chỉ vì nghe “chiết khấu cao” hoặc “hỗ trợ lãi suất”. Việc cần làm là lấy giá gốc của căn, lịch đóng tiền và toàn bộ ưu đãi rồi quy về số tiền thực phải chuẩn bị theo từng tháng.
Trước tiên: anh/chị đang mua H1 hay Rose Residence/H2?
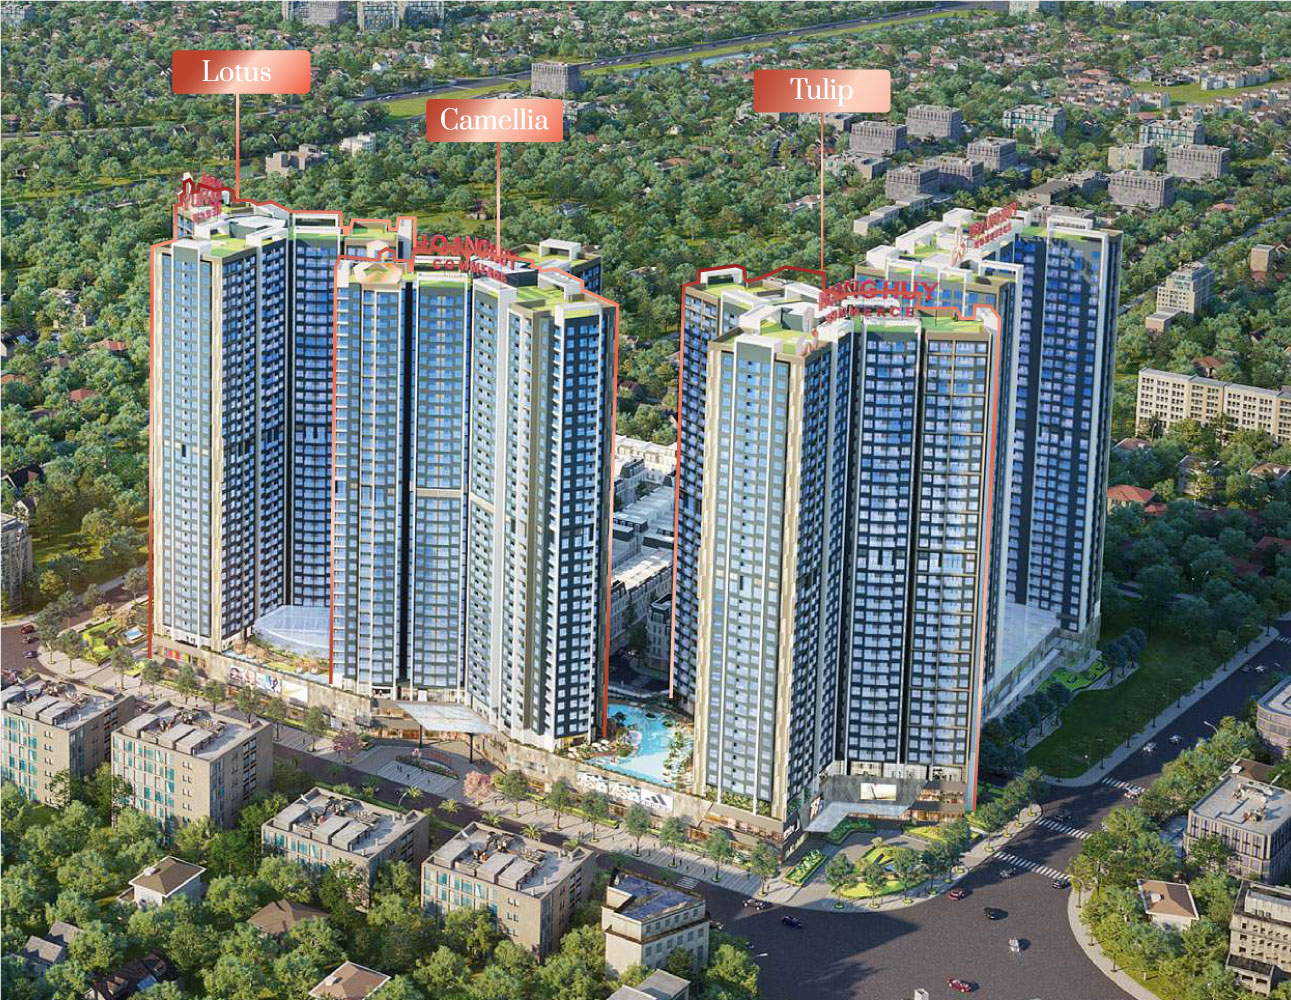
H1 gồm Lotus, Camellia và Tulip đã bàn giao, nên phần lớn giao dịch hiện nay là mua lại từ chủ căn. Với nhóm này, điều quan trọng là giá chào, hiện trạng, nội thất, giấy tờ và điều kiện chuyển nhượng; chính sách mở bán cũ không còn là cơ sở để tính giá một căn thứ cấp.
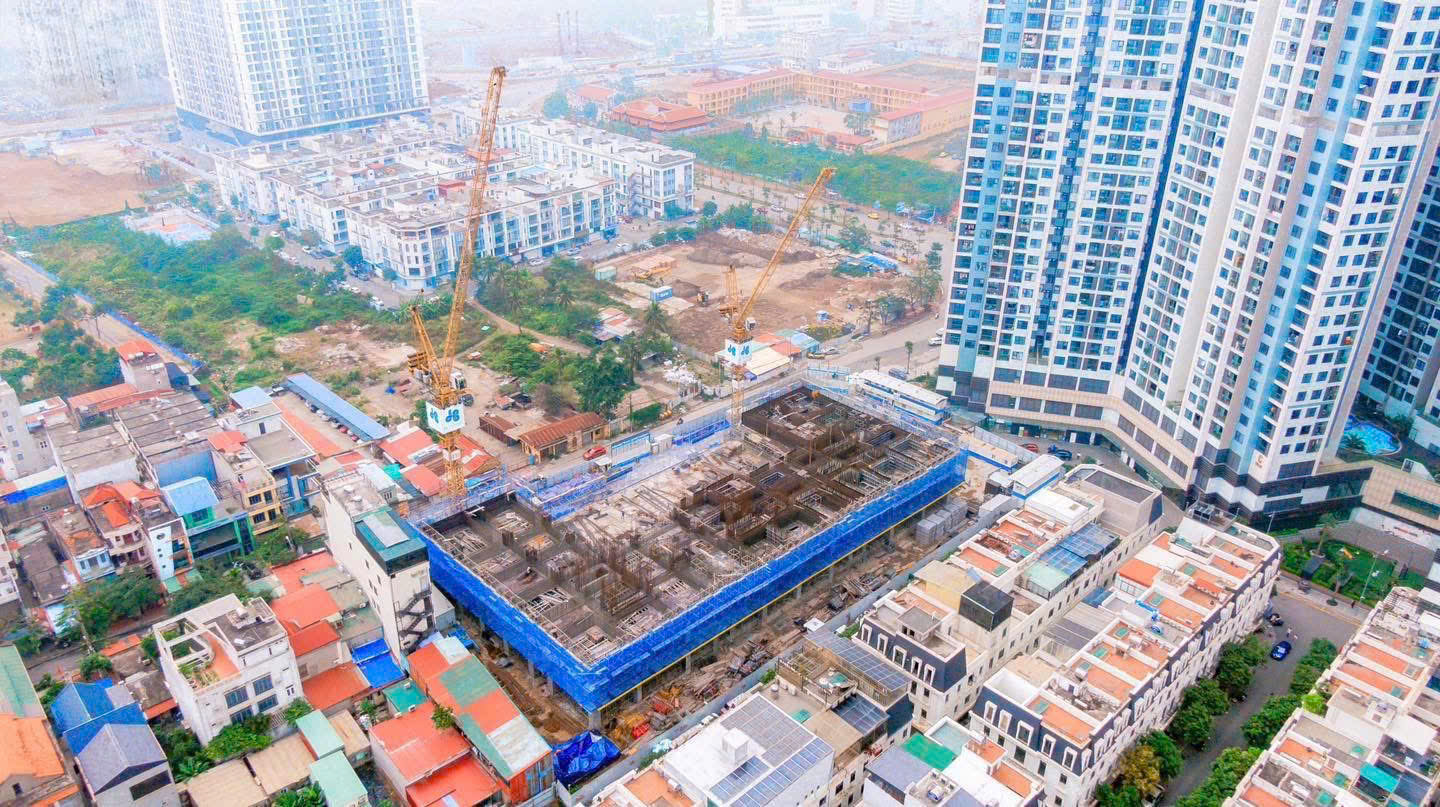
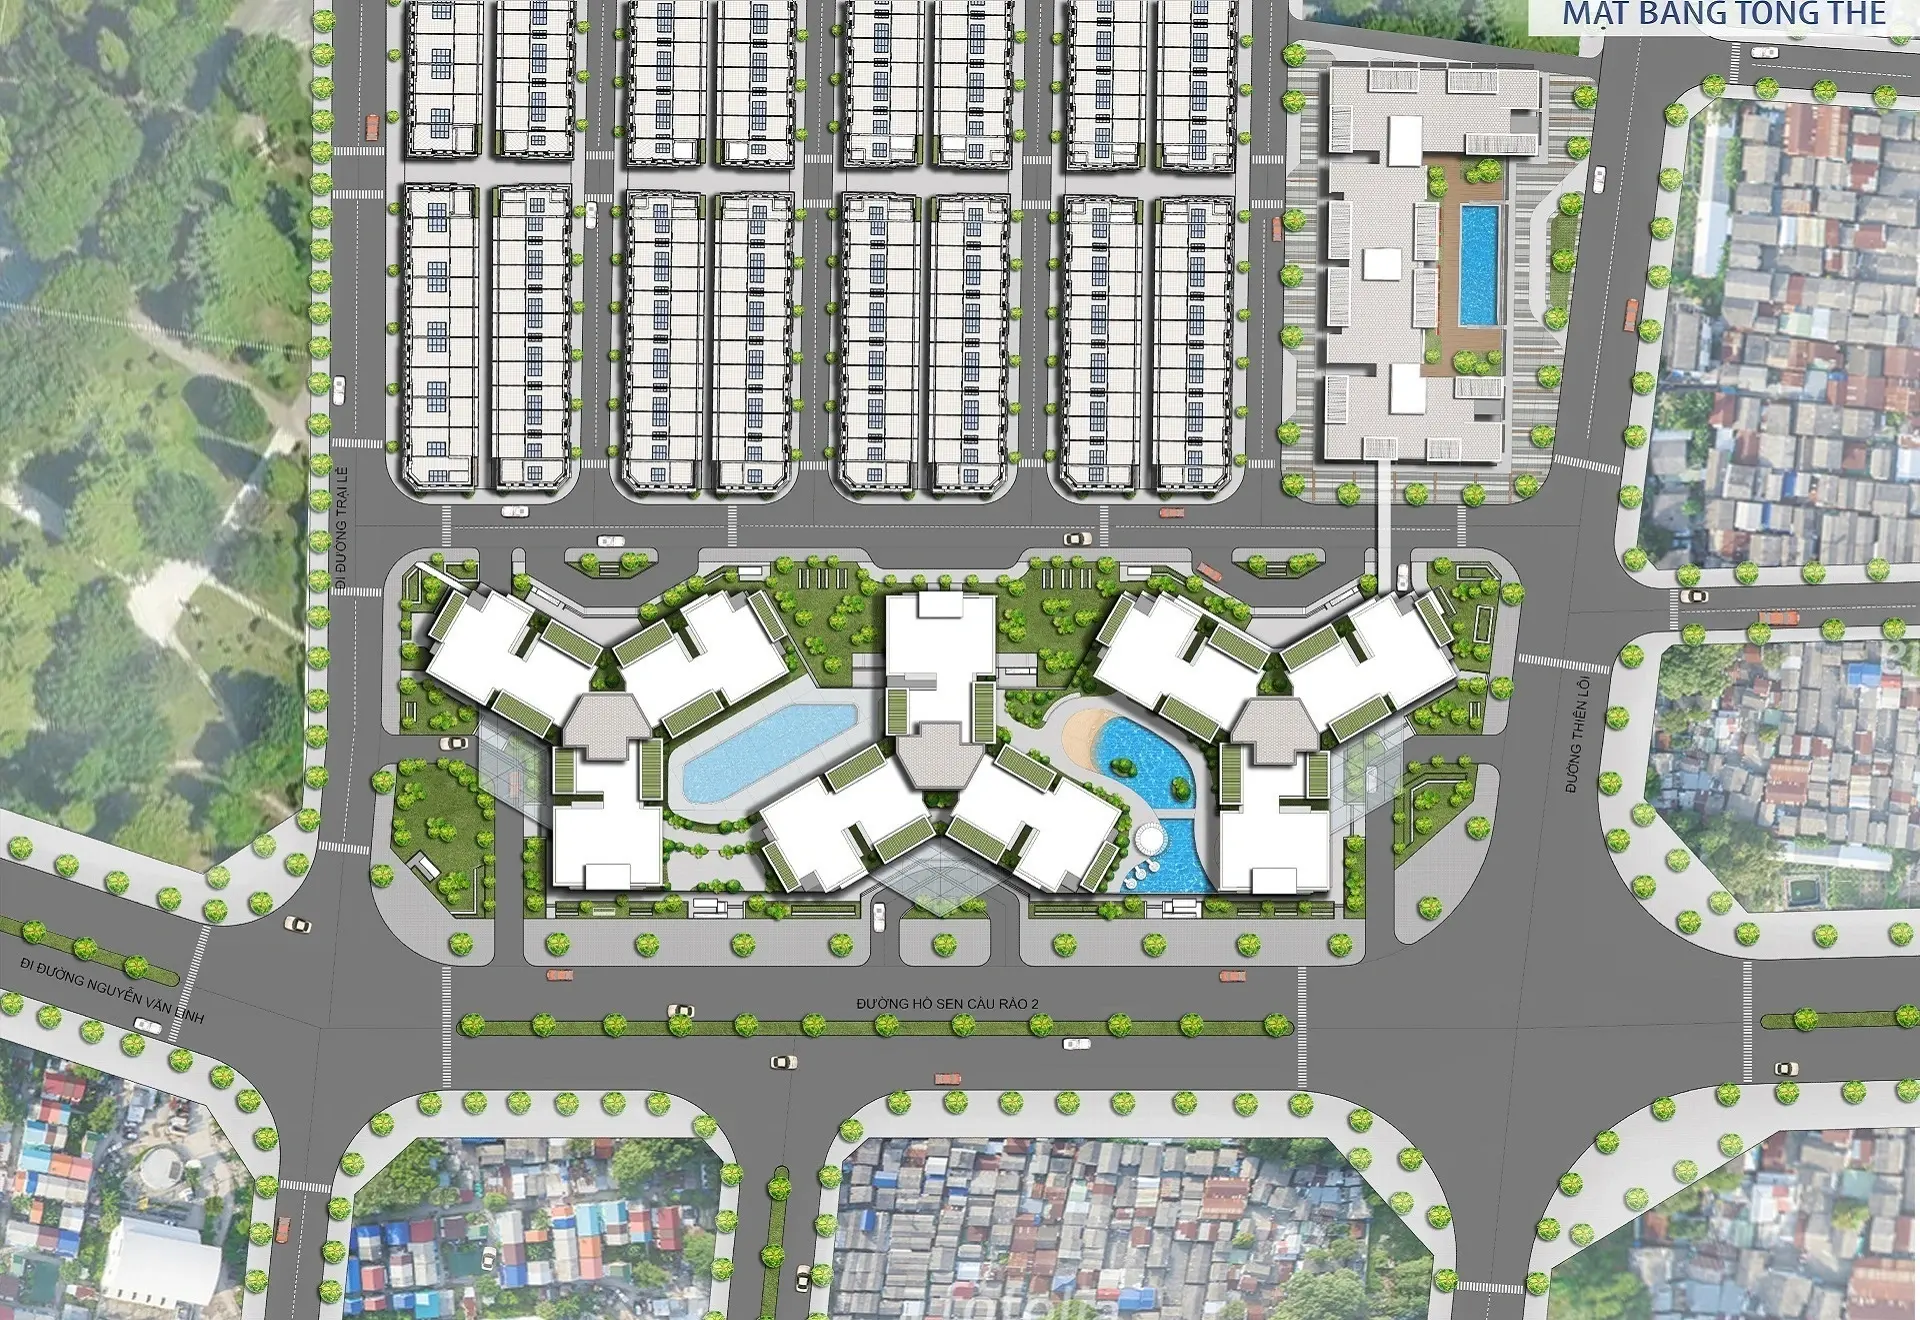
Rose Residence là giai đoạn 2, quy mô công bố 36 tầng, 976 căn và sở hữu lâu dài. Đây mới là nhóm cần đặc biệt quan tâm tới bảng giá theo mã căn, tiến độ thanh toán và chính sách bán hàng tại thời điểm giao dịch.
Đừng hỏi “chiết khấu bao nhiêu?” trước khi biết giá gốc
Ví dụ một căn được nói là chiết khấu 5–7% nghe khá hấp dẫn, nhưng con số đó chỉ có ý nghĩa khi biết giá cơ sở dùng để tính chiết khấu và các điều kiện đi kèm. Nếu phương án yêu cầu đóng tiền nhanh hơn, người mua còn phải tính chi phí cơ hội của khoản vốn trả sớm.
Khi nhận báo giá, anh/chị nên yêu cầu cùng lúc bốn dòng: giá căn trước ưu đãi – tổng ưu đãi – giá sau ưu đãi – lịch thanh toán. Khi đó mới so được hai căn hoặc hai phương án tài chính một cách thực tế.
Gửi mã căn, giá, lịch thanh toán và phương án vay/không vay. Các khoản sẽ được tách rõ để xác định số vốn cần chuẩn bị thay vì chỉ nhìn phần trăm ưu đãi.
Chính sách cũ cho thấy cấu trúc thanh toán như thế nào?
Một trang Hoàng Huy Group hiện vẫn lưu chính sách bán hàng của Hoàng Huy Commerce giai đoạn trước: đặt cọc 100 triệu đồng, sau đó thanh toán theo nhiều đợt từ khi ký hợp đồng đến lúc bàn giao và nhận giấy chứng nhận. Đây là dữ liệu lịch sử hữu ích để hiểu dự án từng tổ chức dòng tiền như thế nào, không phải lịch thanh toán mặc định của Rose Residence năm 2026.
Điểm đáng học từ cấu trúc này là người mua không nên chỉ hỏi số tiền cọc. Khoản cần chuẩn bị sau cọc mới quyết định áp lực tài chính thực tế.
Nếu thanh toán nhanh để nhận chiết khấu
Phương án này phù hợp hơn với khách có sẵn tiền và không cần giữ quá nhiều thanh khoản cho hoạt động khác. Tuy nhiên, hãy tính số tiền tiết kiệm thực tế thay vì chỉ nhìn tỷ lệ chiết khấu.
Nếu anh/chị là chủ doanh nghiệp hoặc đang dùng vốn cho kinh doanh, cần đặt lợi ích chiết khấu cạnh chi phí rút vốn khỏi hoạt động kinh doanh. Có trường hợp thanh toán chậm hơn dù chiết khấu thấp hơn lại phù hợp với dòng tiền cá nhân hơn.
Nếu chọn phương án vay ngân hàng
Ba con số cần hỏi là: tỷ lệ ngân hàng có thể tài trợ cho đúng căn, thời gian được hỗ trợ nếu có, và lãi suất/chi phí sau khi thời gian hỗ trợ kết thúc. Không nên lập kế hoạch trả nợ chỉ dựa trên giai đoạn lãi suất ưu đãi ban đầu.
Hãy thử một kịch bản mà lãi suất sau ưu đãi cao hơn kỳ vọng và kiểm tra gia đình vẫn có thể trả nợ hay không. Nếu dòng tiền trở nên quá căng, giảm ngân sách căn thường an toàn hơn việc dựa vào giả định thu nhập tương lai sẽ tăng.
Quà tặng có thể hấp dẫn nhưng phải quy về giá trị thực
Website dự án từng công bố các chương trình ưu đãi lớn, ví dụ chương trình “Săn nhà sang đón rồng vàng” nêu ưu đãi tới 850 triệu đồng cho nhóm khách đủ điều kiện. Những chương trình như vậy có thời hạn và đối tượng cụ thể; không nên lấy tiêu đề ưu đãi cũ để cộng vào quyền lợi của một căn đang bán hiện nay.
Nếu được tư vấn quà tặng, hãy hỏi quà được trừ trực tiếp vào giá/hợp đồng hay nhận theo hình thức khác, thời điểm nhận, điều kiện để được hưởng và điều gì xảy ra nếu thay đổi phương án thanh toán.
So hai phương án bằng số tiền thực, không bằng tên chương trình
| Cần so | Phương án A | Phương án B |
|---|---|---|
| Giá trước ưu đãi | Ghi đúng phiếu tính giá | Ghi đúng phiếu tính giá |
| Chiết khấu/quà quy đổi | Tính số tiền thực | Tính số tiền thực |
| Tiền phải có 30–90 ngày đầu | Cộng từng đợt | Cộng từng đợt |
| Khoản vay | Gốc + thời gian hỗ trợ | Gốc + thời gian hỗ trợ |
| Sau hỗ trợ | Ước tính nghĩa vụ trả nợ | Ước tính nghĩa vụ trả nợ |
| Tiền còn lại khi nhận nhà | Tính trước | Tính trước |
Chỉ sau bước này mới nên kết luận phương án nào phù hợp với nguồn vốn của mình.
Mua để ở: ưu tiên khả năng trả tiền đến lúc nhận nhà
Người mua ở thực thường dễ bị thu hút bởi số tiền ban đầu thấp. Nhưng nếu các đợt sau dồn nhanh trong khi thu nhập hàng tháng không đủ bù, áp lực sẽ xuất hiện trước khi căn hộ được bàn giao.
Hãy giữ một phần dự phòng cho nội thất, chuyển nhà và chi phí phát sinh. Nếu cần nhà sớm, nên đặt Rose Residence cạnh H1 đã bàn giao để xem việc chờ tiến độ có phù hợp hay không. Xem Hoàng Huy Commerce bàn giao.
Mua đầu tư: ưu đãi không đảm bảo lợi nhuận
Chiết khấu giúp giảm giá vốn nhưng không tự động tạo lợi nhuận. Với nhà đầu tư, cần tính thời gian vốn bị giữ, chi phí vay, khả năng bán lại và thời điểm căn có thể khai thác.
Nếu mục tiêu là dòng tiền cho thuê ngay, H1 đã bàn giao có dữ liệu thị trường thực tế để tham khảo tại cho thuê Hoàng Huy Commerce. Với H2, nên dùng giả định thận trọng về thời điểm bắt đầu khai thác.
Trước khi đặt cọc, kiểm tra 8 điểm này
- Đúng Rose Residence/H2 hay H1.
- Đúng tòa, tầng và mã căn.
- Bảng giá/chính sách có ngày hiệu lực.
- Giá trước và sau mọi khoản ưu đãi.
- Lịch thanh toán từng đợt.
- Nếu vay: tỷ lệ vay, hỗ trợ và nghĩa vụ sau ưu đãi.
- Điều kiện nhận/mất chiết khấu hoặc quà tặng.
- Đối chiếu hồ sơ của căn tại pháp lý Hoàng Huy Commerce.
Nếu nhận được một ảnh chính sách nhưng không có ngày hiệu lực, mã chương trình hoặc phạm vi sản phẩm, hãy yêu cầu bản đầy đủ trước khi dùng con số đó để quyết định. Đây là cách tránh nhầm chính sách cũ với chính sách đang áp dụng.
Nhận phương án thanh toán theo đúng căn đang chọn
Anh/chị gửi mã căn – giá – vốn tự có – số tiền muốn vay – mức tiền có thể đóng mỗi tháng. Thông tin sẽ được sắp xếp theo dòng tiền và các điểm cần xác nhận trước khi đặt cọc.