Có nên đầu tư chung cư Hải Phòng năm 2026? Câu trả lời không nằm ở việc giá căn hộ đang tăng bao nhiêu phần trăm, mà ở chỗ căn anh/chị mua có tạo được dòng tiền, còn dư địa thanh khoản và phù hợp với thời gian nắm giữ hay không. Thị trường Hải Phòng đang có những dữ liệu tích cực, nhưng mua sai giá hoặc kỳ vọng tăng giá quá nhanh vẫn có thể làm hiệu quả đầu tư thấp.
Vì sao chung cư Hải Phòng đang được nhà đầu tư quan tâm?
Dữ liệu thị trường quý I/2026 cho thấy chung cư là một trong những phân khúc có diễn biến đáng chú ý tại Hải Phòng. Giá bán trung bình đã đi từ khoảng 34 triệu đồng/m² trong quý I/2025 lên khoảng 40 triệu đồng/m² trong quý I/2026. Cùng thời điểm, nhóm căn hộ 40 – 55 triệu đồng/m² chiếm tỷ trọng quan tâm lớn hơn so với các năm trước.
Nguồn cầu cũng không chỉ đến từ người Hải Phòng. Dữ liệu được Cổng thông tin thành phố dẫn lại cho thấy người tìm kiếm từ Hà Nội chiếm khoảng 32% lượng quan tâm chung cư Hải Phòng, trong khi người địa phương khoảng 31%. Điều này cho thấy thị trường đã thu hút thêm dòng quan tâm ngoài tỉnh.
Tuy nhiên, mức độ quan tâm không đồng nghĩa với thanh khoản chắc chắn. Nhà đầu tư vẫn phải quay về bài toán của đúng căn hộ đang mua.
Đầu tư chung cư Hải Phòng nên nhìn vào dòng tiền trước hay tăng giá?
Nếu mục tiêu là đầu tư an toàn hơn, nên tính dòng tiền trước rồi mới cộng kỳ vọng tăng giá. Lý do là tiền thuê có thể kiểm tra bằng giao dịch thực tế, còn giá bán tương lai phụ thuộc nhiều yếu tố và không thể cam kết.
Ví dụ một căn có tổng vốn thực chi 3 tỷ đồng và cho thuê 11 triệu đồng/tháng. Nếu giả định đủ 12 tháng, doanh thu thuê gộp là 132 triệu đồng/năm, tương đương khoảng 4,4% trên tổng vốn. Nhưng đó chưa phải lợi suất ròng.
Sau khi trừ thời gian trống, chi phí sửa chữa, nội thất bổ sung, phí môi giới cho thuê và các khoản chủ nhà phải chịu, lợi suất thực nhận sẽ thấp hơn. Nếu sử dụng vốn vay, chi phí lãi vay còn phải được tính riêng.
Gửi giá mua, diện tích, mức thuê dự kiến, vốn tự có và khoản vay. Có thể tính nhanh lợi suất gộp, dòng tiền sau chi phí và mức giá mua tối đa phù hợp với mục tiêu đầu tư.
Cách tính lợi suất cho thuê căn hộ
Công thức đơn giản nhất:
Lợi suất cho thuê gộp = Tiền thuê một năm / Tổng vốn mua căn × 100%
Ví dụ:
| Khoản mục | Ví dụ |
|---|---|
| Giá mua và chi phí ban đầu | 3 tỷ đồng |
| Tiền thuê | 11 triệu đồng/tháng |
| Doanh thu thuê 12 tháng | 132 triệu đồng |
| Lợi suất gộp | Khoảng 4,4%/năm |
Nếu căn trống một tháng, doanh thu chỉ còn 121 triệu đồng trước các chi phí khác. Vì vậy con số 4,8% của thị trường Hải Phòng nên được dùng làm dữ liệu tham khảo để so sánh, không phải mức lợi suất mặc định cho mọi dự án.
5 yếu tố quyết định một căn có dễ cho thuê hay không
- Vị trí: khoảng cách tới khu việc làm, trung tâm thương mại, trường học và các trục giao thông chính.
- Loại căn: số phòng ngủ và tổng giá thuê phải phù hợp nhóm khách thực tế của khu vực.
- Nội thất: căn đủ đồ thường dễ tiếp cận khách thuê hơn nhưng vốn đầu tư ban đầu cũng cao hơn.
- Vận hành: chất lượng quản lý, bãi xe, an ninh, thang máy và tiện ích ảnh hưởng trực tiếp đến quyết định thuê.
- Giá mua: cùng một mức thuê, căn mua càng cao thì tỷ suất dòng tiền càng thấp.
Mua căn đã bàn giao hay căn đang xây để đầu tư?
Căn đã bàn giao có ưu điểm là kiểm tra được sản phẩm thật, mức thuê và môi trường vận hành. Nhà đầu tư có thể bắt đầu khai thác sớm nếu căn phù hợp. Đổi lại, giá mua thường phản ánh khá nhiều thông tin đã biết của dự án.
Căn đang xây phù hợp với người có kế hoạch vốn dài hơn và chấp nhận thời gian chờ. Khi đánh giá cần tính lịch thanh toán, chi phí vốn và rủi ro tiến độ. Không nên lấy mức thuê của một dự án đã vận hành để áp ngay cho căn chưa bàn giao.
Hoàng Huy Commerce phù hợp với bài toán nào?
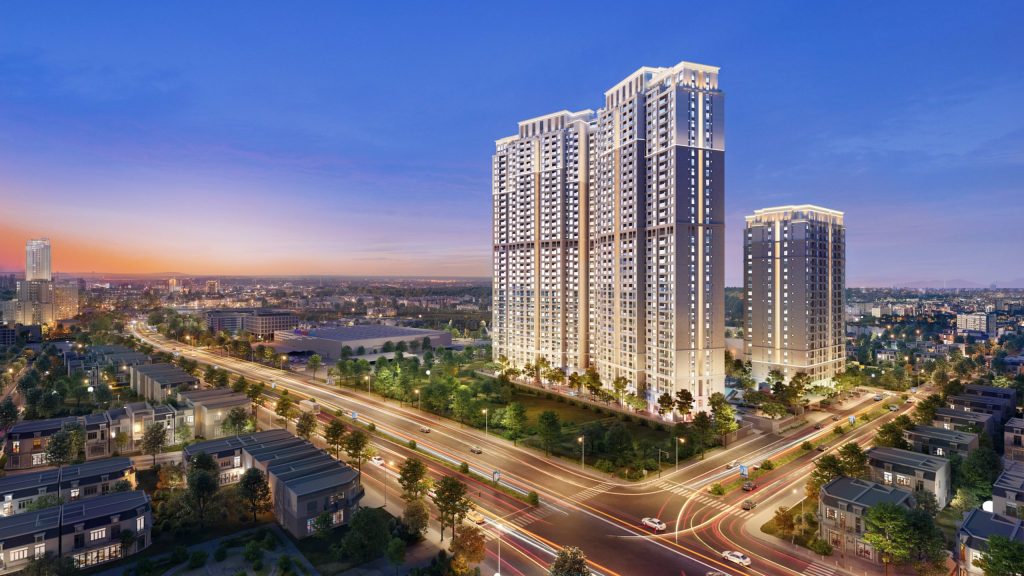
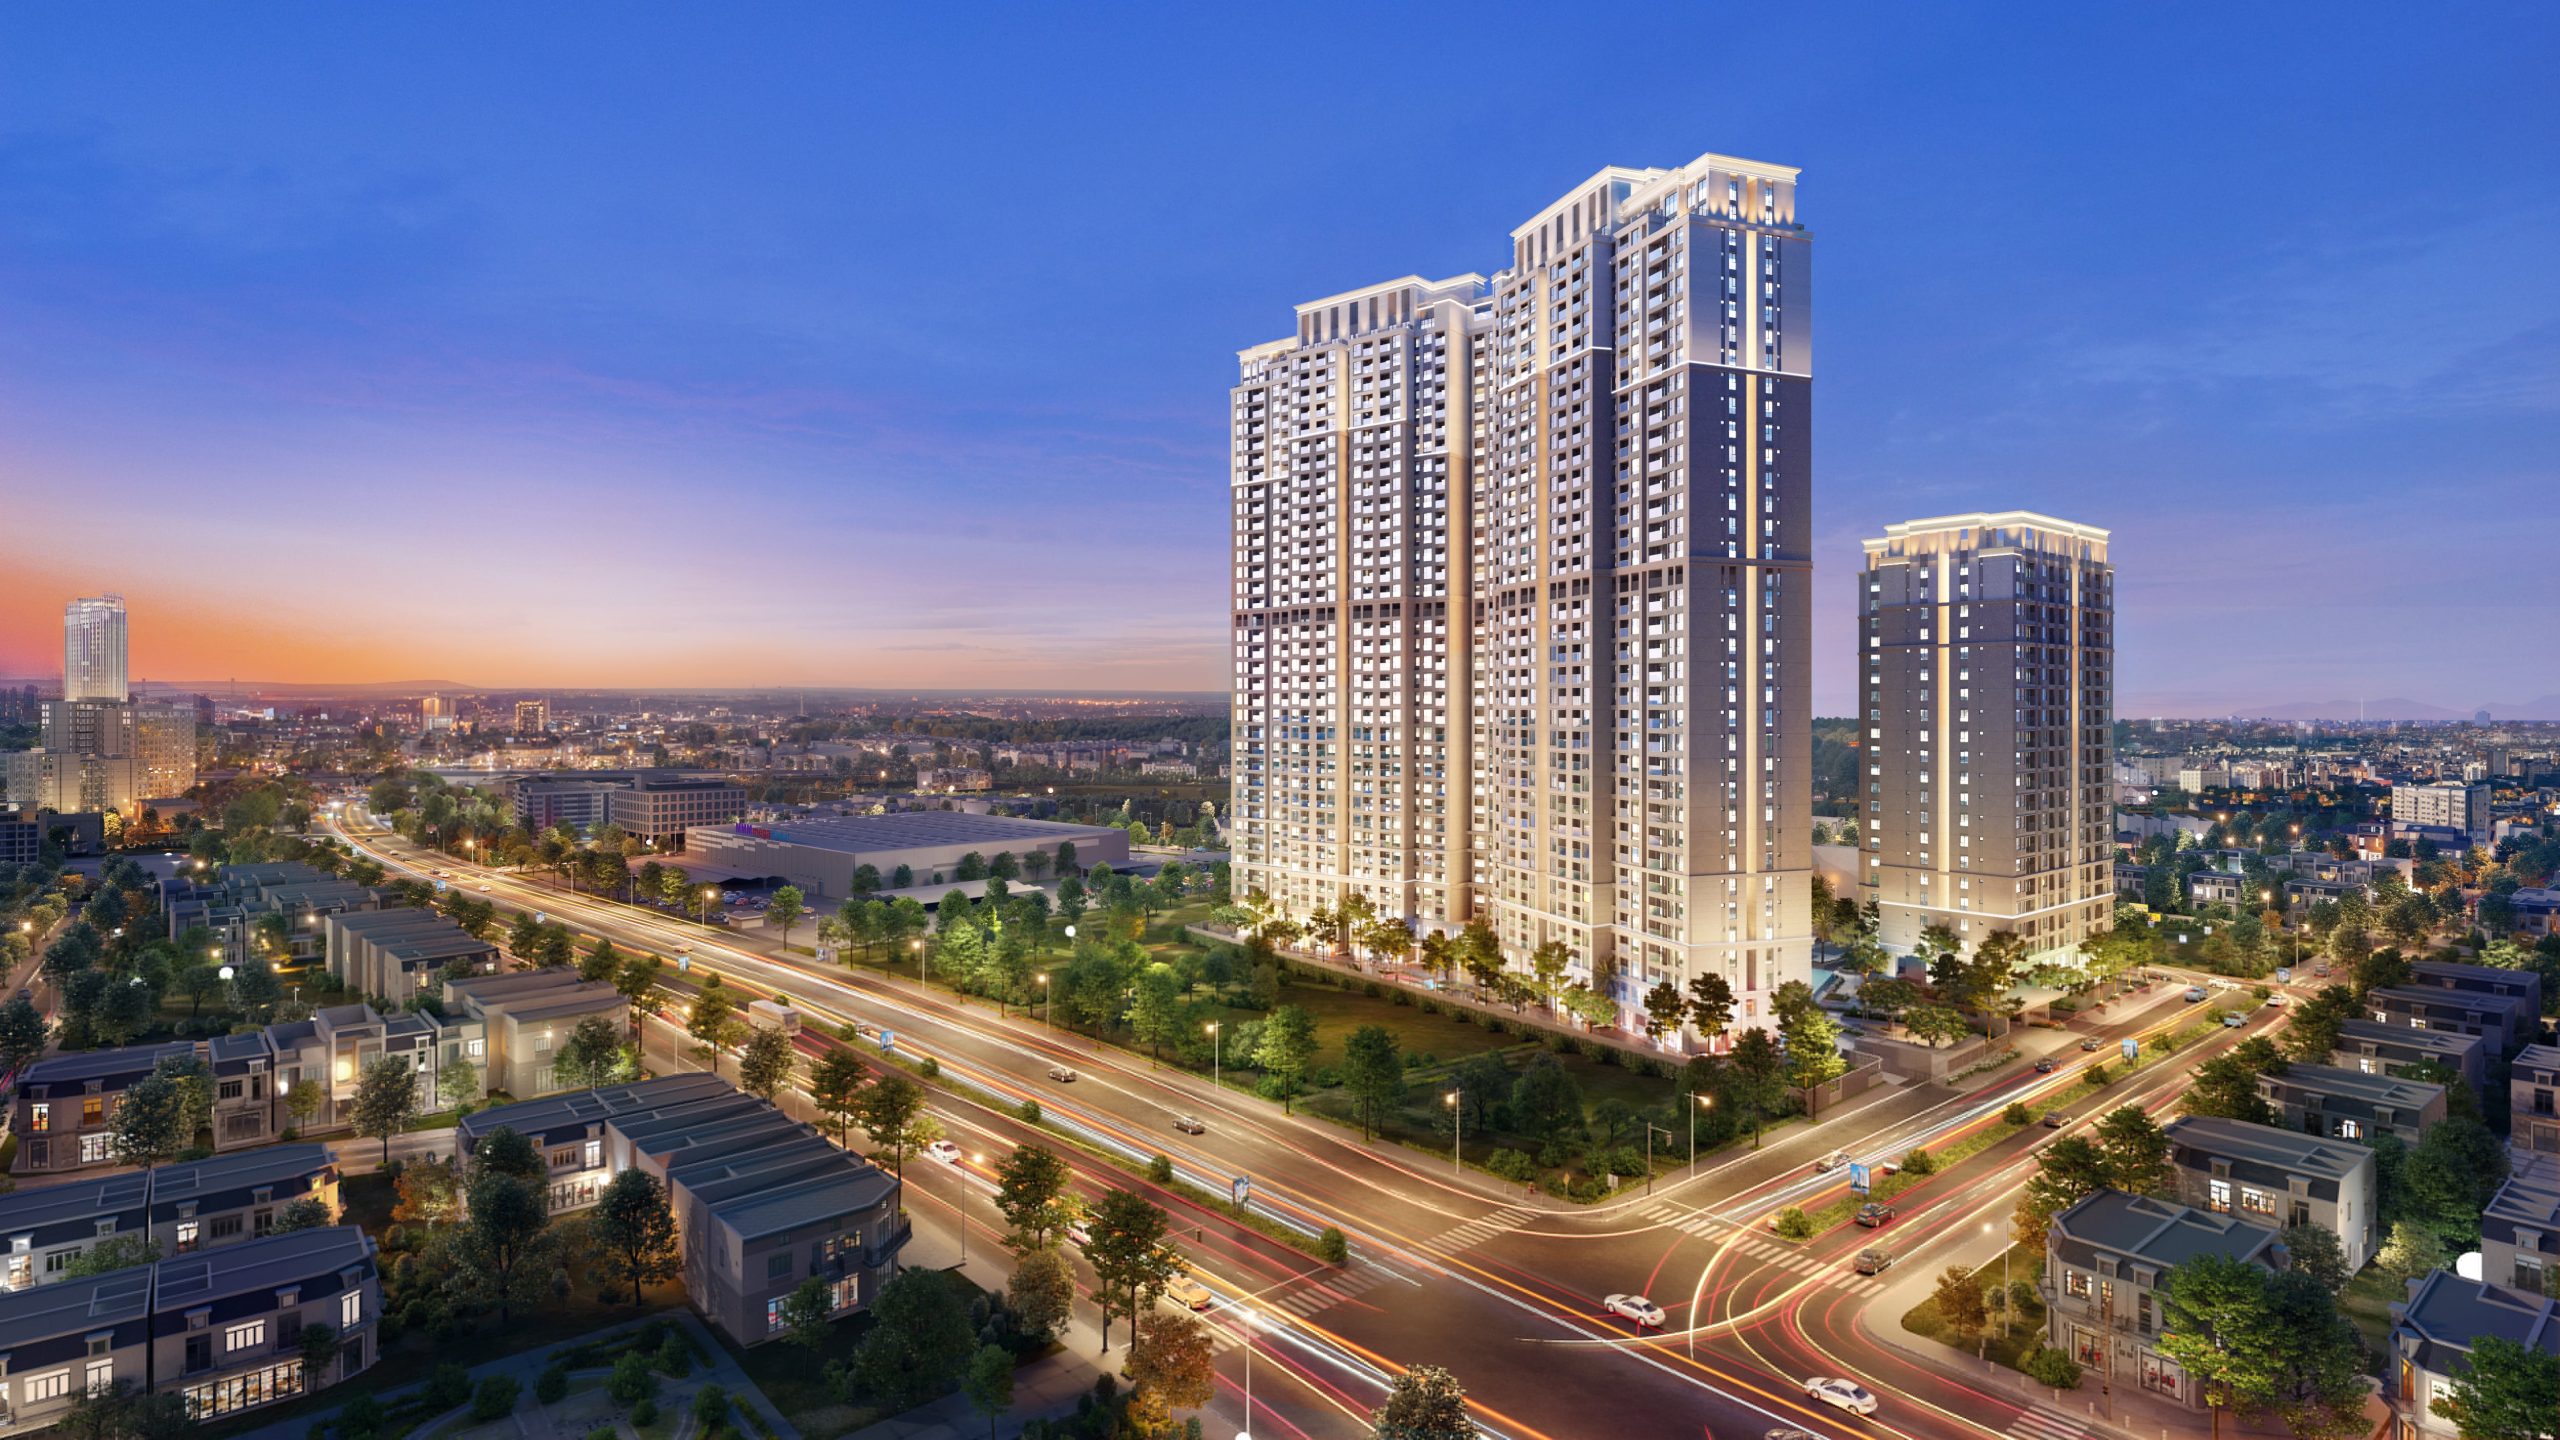
Hoàng Huy Commerce là ví dụ có thể dùng để thấy rõ hai cách đầu tư trong cùng một dự án. H1 gồm Lotus, Camellia và Tulip đã bàn giao, nên nhà đầu tư có thể kiểm tra căn thực tế và thị trường cho thuê hiện hữu. H2 đang ở giai đoạn triển khai, phù hợp với cách tính vốn và thời gian nắm giữ khác.
Nếu quan tâm H1, nên đối chiếu giá thuê Hoàng Huy Commerce với giá căn chuyển nhượng. Đây là hai đầu vào cơ bản để tính tỷ suất của từng căn.
Nếu quan tâm H2, nên xem tiến độ Hoàng Huy Commerce và chính sách bán hàng trước khi tính hiệu quả vốn.
Đừng mua chỉ vì giá chung cư Hải Phòng đã tăng
Giá bán trung bình tăng 17% so với cùng kỳ là dữ liệu của thị trường, không phải cam kết cho một căn cụ thể. Một căn có thể tăng chậm hơn thị trường nếu mua ban đầu quá cao, layout khó sử dụng, tầng hoặc hướng kém phù hợp, phí vận hành cao hoặc nguồn cung cạnh tranh tăng.
Ngược lại, một căn không cần tăng giá quá mạnh vẫn có thể là khoản đầu tư phù hợp nếu mua ở mức hợp lý, khai thác thuê ổn định và có thanh khoản tốt.
Ba kịch bản nên tính trước khi xuống tiền
| Kịch bản | Cách giả định | Mục đích |
|---|---|---|
| Thận trọng | Giá không tăng, tiền thuê thấp hơn kỳ vọng, có thời gian trống | Kiểm tra khả năng chịu đựng của dòng tiền |
| Cơ sở | Tiền thuê theo mặt bằng thực tế, giá tăng vừa phải | Đánh giá phương án có khả thi hay không |
| Tích cực | Cho thuê tốt và giá tăng | Chỉ dùng để thấy phần lợi nhuận tiềm năng, không dùng làm căn cứ duy nhất để mua |
Ai phù hợp đầu tư chung cư Hải Phòng?
Nhóm phù hợp hơn thường là người có vốn trung và dài hạn, không phụ thuộc hoàn toàn vào tăng giá ngắn hạn, có thể giữ căn qua một vài chu kỳ thuê và chấp nhận dành ngân sách cho nội thất, sửa chữa hoặc thời gian trống.
Nếu phải vay tỷ lệ cao và dòng tiền hàng tháng căng, nên tính kỹ hơn. Tỷ suất cho thuê 4 – 5% không có nghĩa là tiền thuê đủ bù chi phí vốn trong mọi trường hợp.
Câu hỏi thường gặp
Chung cư Hải Phòng cho thuê có lợi suất bao nhiêu?
Dữ liệu quý I/2026 được Cổng thông tin TP Hải Phòng dẫn lại ghi nhận tỷ suất cho thuê phổ biến khoảng 4,8%. Đây là mức thị trường tham khảo; lợi suất từng căn phụ thuộc giá mua và tiền thuê thực tế.
Giá chung cư Hải Phòng hiện khoảng bao nhiêu?
Dữ liệu quý I/2026 ghi nhận giá bán trung bình khoảng 40 triệu đồng/m². Các dự án, vị trí và loại căn có thể cao hoặc thấp hơn đáng kể.
Nên mua chung cư Hải Phòng để cho thuê hay chờ tăng giá?
Nên tính khả năng cho thuê và dòng tiền trước. Phần tăng giá nên được xem là kịch bản bổ sung vì không thể xác định chắc chắn trước.
Có nên vay ngân hàng để đầu tư căn hộ?
Có thể sử dụng đòn bẩy nếu dòng tiền và nguồn thu của người mua đủ an toàn, nhưng cần tính lãi vay theo kịch bản tăng lãi suất hoặc căn trống. Không nên chỉ lấy tiền thuê dự kiến trừ khoản trả ngân hàng rồi kết luận phương án có lãi.
Gửi giá mua, diện tích, dự án, số phòng ngủ, mức thuê dự kiến và tỷ lệ vốn vay. Bộ phận tư vấn sẽ hỗ trợ đặt các con số vào cùng một bảng để anh/chị dễ so sánh trước khi quyết định.